
平日9:00〜18:00

「継承」と「承継」の違い|事業承継の手法や成功ポイントも紹介!
M&A初級編
企業経営や日常生活では、地位や財産、権利、伝統などを次の人へ引き継ぐ場面があります。このような「引き継ぐこと」を表す言葉として、「継承」と「承継」があります。読み方や漢字が似ているため、使い分けに迷う方も多いでしょう。
「継承」と「承継」は、どちらも何かを受け継ぐことを意味しますが、厳密には使われる対象や場面に多少の違いがあります。また、会社の経営を後継者へ引き継ぐ場合は、一般的に「事業承継」という言葉が用いられます。
そこで今回は、「継承」と「承継」の意味や違いをはじめ、事業承継で引き継ぐ要素や主な手法、具体的な流れ、発生する税金、成功させるためのポイントまで詳しく紹介します。
-
「継承」と「承継」の違い
-
「事業継承」と「事業承継」の違い
-
事業承継(事業継承)で引き継ぐ要素3つ
-
相手によって異なる事業承継(事業継承)の手法3つ
-
【5STEP】事業承継(事業継承)の主な流れ・手順
-
事業承継によって発生する主な税金
-
事業承継を成功させるためのポイント
-
まとめ
基本合意まで無料
事業承継・譲渡売却はお気軽にご相談ください。
「継承」と「承継」の違い
「継承(けいしょう)」と「承継(しょうけい)」は、どちらも前の人から何かを受け継ぐという意味をもつ言葉ですが、一般的には引き継ぐ対象によって使い分けられています。
「継承」は、財産や権利、地位など、比較的具体的・有形のものを引き継ぐ場合に用いられる言葉です。例えば、「先代から財産を継承する」「王位を継承する」などの使い方があります。「継」には、前から続いているものをつなぐという意味があり、前任者が持っていたものをそのまま引き継ぐニュアンスがあります。
一方の「承継」は、理念や精神、伝統、技術など、形のないものを受け継ぐ場合に使われる傾向があります。「師匠の技術を承継する」「先人の理念を承継する」などが代表的な例です。「承」には、受け入れる・受け継ぐといった意味があり、前の人が築いたものを受け取り、次につないでいくニュアンスをもちます。
ただし、「継承」と「承継」に明確な線引きがあるわけではなく、実際には同じような意味で使われるケースも少なくありません。どちらを使用しても意味が大きく変わるわけではないため、文脈や慣用的な表現に応じて使い分けると良いでしょう。
「事業継承」と「事業承継」の違い
「事業継承」と「事業承継」は、どちらも会社や個人事業などの事業を後継者へ引き継ぐことを意味します。前述した「継承」と「承継」の使い分けを踏まえると、引き継ぐ対象に若干のニュアンスの違いがあります。
「事業継承」は、株式や事業用資産、経営権などを後継者へ引き継ぐことに重点を置いた表現です。例えば、「父から子へ会社の株式や経営権を事業継承する」といった使い方が考えられます。
一方、「事業承継」は、株式や資産といった目に見えるものだけでなく、経営理念や技術・ノウハウ、取引先との関係、企業文化なども含めて事業全体を次世代へ引き継ぐ意味合いで使われる傾向があります。
ただし、事業継承と事業承継にまったく異なる意味があるわけではなく、日常的な場面ではどちらの表現も使用されています。
一方、法律や税制、行政などの公的な場面では「事業承継」が一般的です。例えば、中小企業庁では「事業承継」という表記が用いられているため、ビジネスの場でも基本的には「事業承継」を使用すると良いでしょう。
事業承継(事業継承)で引き継ぐ要素3つ
事業承継では、単に代表者を交代するだけでなく、事業を継続するために必要な要素を後継者へ引き継ぎます。
引き継ぐべきものを十分に整理できていなければ、承継後の経営や取引に支障が生じる可能性があるため、事前に自社の状況を把握しておくことが大切です。
事業承継で引き継ぐ主な要素として、「経営権」「経営資源」「知的財産」の3つが挙げられます。
(1)経営権
経営権とは、会社の意思決定や経営方針の決定などに関わる権限のことです。事業承継後に後継者が安定して会社を経営するためには、代表者の地位だけでなく、実質的な意思決定権も引き継ぐ必要があります。
特に株式会社では、株式の保有割合が経営への影響力を大きく左右します。株式が先代経営者や親族などに分散したままでは、後継者が重要な意思決定をスムーズに行えない可能性があります。
そのため、贈与や相続、売買などを活用し、後継者へ株式をどのように移転するかを検討することが重要です。
(2)経営資源
経営資源とは、人材や設備、資金、取引先、顧客基盤、ノウハウなど、事業を継続・成長させるために必要な資源のことです。
例えば、長年勤務している従業員や主要な取引先との関係は、事業の安定性を支える重要な経営資源です。後継者に経営権だけを移しても、こうした関係を十分に引き継がなければ、承継後の事業運営に影響する可能性があります。
事業承継にあたっては、自社が保有する経営資源を洗い出し、社内体制や取引関係なども含めて、後継者が円滑に引き継げる環境を整えておきましょう。
(3)知的財産
知的財産とは、特許権や商標権、著作権、営業秘密、技術・ノウハウ、ブランドなど、企業の競争力を支える無形の資産です。長年の事業活動によって蓄積された技術やブランド、独自のノウハウなどは、企業価値を左右する重要な要素となります。
一方で、知的財産は目に見えないため、権利の帰属や管理状況が曖昧になっているケースもあります。そのまま事業承継を進めると、承継後に権利関係をめぐるトラブルが生じる可能性があります。
保有している知的財産を事前に洗い出し、権利の所在や契約内容、管理方法などを整理したうえで後継者へ引き継ぐことが大切です。
相手によって異なる事業承継(事業継承)の手法3つ
事業承継は、「誰に事業を引き継ぐか」によって主に下記3つの手法に分けられます。
- 親族内での事業承継(同族承継)
- 社内での事業承継(従業員承継)
- M&Aによる事業承継(第三者承継)
それぞれ後継者の探し方や株式の引き継ぎ方などが異なり、メリット・デメリットもさまざまです。自社に適した手法を選ぶためにも、それぞれの特徴を理解しておきましょう。
親族内での事業承継(同族承継)
親族内承継とは、現経営者の子どもや配偶者、兄弟姉妹、甥・姪などの親族に事業を引き継ぐ手法です。
親族内で早期に後継者を決められれば、時間をかけて経営者として育成できる点がメリットです。経営理念や技術・ノウハウなども段階的に引き継ぎやすく、従業員や取引先などの関係者から理解を得やすい傾向があります。また、株式や事業用資産について、贈与・相続などを活用して承継できることも特徴です。
一方で、親族内に経営者として適した人材がいるとは限らず、本人に事業を継ぐ意思がない場合もあります。また、後継者以外にも相続人がいる場合は、株式や財産の分配をめぐってトラブルになる可能性があるため、早い段階から関係者との調整を進めることが重要です。
社内での事業承継(従業員承継)
従業員承継とは、自社の役員や従業員の中から後継者を選び、事業を引き継ぐ手法です。親族内に適切な後継者がいない場合でも、候補者の範囲を社内まで広げられます。
長年勤務している役員・従業員であれば、自社の事業内容や経営理念、企業文化、取引先との関係などをすでに理解しているため、比較的スムーズに事業を引き継ぎやすい点がメリットです。また、仕事ぶりや能力を把握したうえで、経営者に適した人材を選べます。
一方、株式を現経営者から買い取る場合、後継者に多額の資金が必要となることがあります。また、経営者保証の引き継ぎが課題となるケースもあります。本人の承継意思を早めに確認し、株式取得に必要な資金の調達方法なども含めて計画的に準備することが大切です。
M&Aによる事業承継(第三者承継)
M&Aによる事業承継とは、親族や自社の役員・従業員ではなく、外部の企業や個人などの第三者へ事業を引き継ぐ手法です。一般的には、株式譲渡や事業譲渡などのM&A手法を用いて経営権や事業を承継します。
親族や社内に適切な後継者がいない場合でも、外部まで対象を広げて承継先を探せる点が大きなメリットです。廃業を回避して事業や従業員の雇用を残せる可能性があるほか、譲渡先とのシナジーによってさらなる事業成長につながることも期待できます。また、株式や事業の売却によって、現経営者が譲渡対価を得られる点も特徴です。
一方で、希望する条件に合った承継先が必ず見つかるとは限りません。譲渡価格や従業員の処遇などをめぐって交渉がまとまらないケースもあるため、M&Aの専門家などのサポートも活用しながら計画的に進めることが重要です。
【5STEP】事業承継(事業継承)の主な流れ・手順
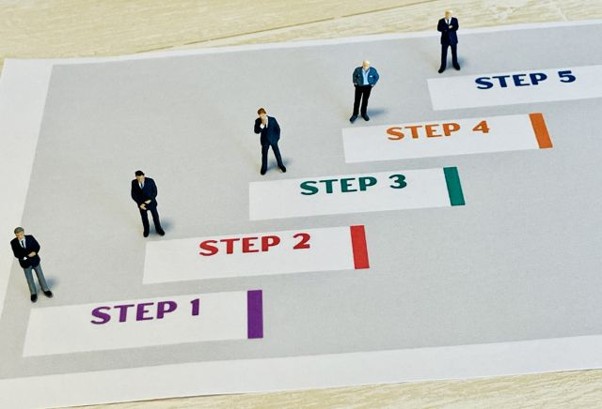
事業承継は、後継者を決めれば完了するものではありません。経営状況や課題を整理したうえで後継者・承継先を選定し、株式や資産の移転、各種手続きなどを段階的かつ計画的に進める必要があります。
親族内承継・従業員承継・第三者承継(M&A)では具体的な手順が一部異なりますが、ここでは事業承継に共通する基本的な流れを5つのステップに分けて紹介します。
STEP(1)経営状況の整理と課題の把握
まずは、自社の財務状況や人材・設備などの経営資源、株式・資産、借入金、後継者候補の有無などを整理し、現状を「見える化」します。課題が見つかった場合は、承継前に経営改善や企業価値の向上に取り組むことも有効です。
事業承継では税務・法務などの専門知識も必要となります。親族内承継・従業員承継では税理士や弁護士、第三者承継ではM&A助言会社や弁護士、公認会計士など、承継方法に応じた専門家へ早い段階から相談すると良いでしょう。
STEP(2)後継者・承継先の選定
現状と課題を整理したら、事業を引き継ぐ後継者・承継先を選定します。親族内承継では子どもなどの親族、従業員承継では役員・従業員から候補者を選び、経営者としての適性や能力、本人の承継意思などを確認します。
親族や社内に適任者がいない場合は、M&Aによる第三者承継も選択肢となります。この場合は、自社の事業内容や希望条件などを踏まえて買い手候補を探し、事業を安心して任せられる相手かを慎重に見極めることが重要です。
STEP(3)事業承継計画の策定
後継者が決まったら、いつ・誰に・何を・どのような方法で引き継ぐのかを具体化した事業承継計画を策定します。
親族内承継や従業員承継では、経営権の移行時期だけでなく、後継者教育や株式・事業用資産の移転方法、税負担への対策なども計画に盛り込みます。
また、円滑な承継には周囲の理解も欠かせません。従業員や取引先、金融機関などへ説明する時期・方法も検討し、中長期的なスケジュールを立てて準備を進めましょう。
STEP(4)承継手続きの実行
策定した計画に沿って、事業承継に必要な手続きを実行します。親族内承継や従業員承継では、贈与・売買・相続などによって株式や事業用資産を移転するほか、代表者の変更や各種契約・許認可などの名義変更を進めます。
一方、M&Aによる第三者承継では、企業価値評価や買い手候補との条件交渉、デューデリジェンス(買収監査)、最終契約の締結などを経て、株式や事業を移転するクロージングへと進むのが一般的です。
STEP(5)承継後のフォローアップ
必要な手続きが完了した後も、新しい経営体制のもとで事業を安定して運営できるよう、一定期間はフォローアップを行うことが大切です。
特に経営者の交代によって従業員や取引先、金融機関などに不安が生じる可能性があるため、丁寧なコミュニケーションを図り、これまで築いてきた関係の維持に努めます。
また、承継後の経営状況や事業承継計画の進捗を定期的に確認し、課題が生じた場合は必要に応じて計画や経営体制を見直しましょう。
事業承継によって発生する主な税金
事業承継では、株式や事業用資産をどのような方法で引き継ぐかによって、発生する税金が異なります。特に親族内承継では相続税・贈与税、従業員承継やM&Aによる第三者承継では譲渡所得税が関係するケースが多いため、事前に税負担を把握しておくことが重要です。
●相続税
相続税は、現経営者の死亡後、相続によって株式や事業用資産などを引き継いだ場合に課される税金です。相続した財産の評価額などをもとに税額が計算されます。
親族内承継では大きな負担となる場合がありますが、一定の要件を満たせば「事業承継税制」によって非上場株式などにかかる相続税の納税猶予・免除を受けられる可能性があります。
●贈与税
贈与税は、現経営者が存命中に株式や事業用資産などを後継者へ無償で譲り渡した場合に課される税金です。相続税が死亡後の財産移転を対象とするのに対し、贈与税は生前の贈与を対象とします。
贈与の場合も、一定の要件を満たすことで事業承継税制による納税猶予・免除を受けられる可能性があります。
●譲渡所得税
従業員承継やM&Aによる第三者承継などで、個人株主が保有する株式を売却して利益を得た場合は、譲渡所得等として課税されます。譲渡益は、基本的に売却金額から株式の取得費や売却にかかった費用などを差し引いて算出します。
税率は所得税15%・住民税5%を基本とし、これに復興特別所得税が加わるため、実質的には20.315%となります。
なお、事業承継の方法や規模、引き継ぐ資産によっては、上記以外にも法人税や消費税、不動産取得税、登録免許税などが発生する場合があります。税負担は承継方法によって大きく変わるため、税理士などの専門家に相談しながら検討することが大切です。
事業承継を成功させるためのポイント
事業承継は、後継者を決めて株式や資産などを引き継げば、必ず成功するとは限りません。承継後も安定した経営を続けるためには、十分な準備期間を確保するとともに、周囲の理解を得ながら計画的に進めることが重要です。
ここでは、事業承継を円滑に進めるために押さえておきたい3つのポイントを紹介します。
できる限り早い段階で準備を始める
事業承継には、後継者の選定・育成をはじめ、経営状況の改善や株式・資産の整理、税務対策など多くの準備が必要です。一般的に数年程度、場合によっては10年程度の期間を要することもあります。
経営者が高齢になってから準備を始めると、十分な後継者教育ができないまま承継時期を迎える可能性もあります。早い段階から準備を進めておけば、途中で課題が見つかった場合にも対応する時間を確保できるため、余裕をもったスケジュールを立てましょう。
関係者との認識を共有する
事業承継を円滑に進めるためには、現経営者と後継者だけでなく、従業員や取引先、金融機関、株主などの理解と協力を得ることも重要です。
経営者の交代によって経営方針や社内体制が変わる場合、十分な説明がなければ関係者に不安や混乱が生じる可能性があります。
承継の方針や今後の経営体制などについて適切なタイミングで情報を共有し、これまで築いてきた信頼関係を維持しながら進めることが大切です。
専門家のサポートを積極的に活用する
事業承継では、株式や資産の移転、税金、契約など、税務・法務・財務に関する幅広い専門知識が求められます。手続きや判断を誤ると想定以上の税負担が生じる可能性もあるため、自社だけですべてを進めようとせず、専門家のサポートを活用することが重要です。
例えば、親族内承継や従業員承継では税理士・弁護士など、M&Aによる第三者承継ではM&A助言会社や金融機関などが相談先となります。承継方法に詳しい専門家と連携することで、課題やリスクを整理しながら円滑に進めやすくなるでしょう。
まとめ
「継承」と「承継」は、いずれも何かを受け継ぐことを意味しますが、事業を引き継ぐ場面では「事業承継」という表現が一般的です。
事業承継では、経営権や経営資源、知的財産などを適切に引き継ぐ必要があり、後継者や承継先に応じて親族内承継・従業員承継・M&Aによる第三者承継などの方法があります。特に、親族や社内に適切な後継者がいない場合には、M&Aによる第三者承継も有力な選択肢です。
株式会社レコフは、1987年の創業以来、数多くのM&Aを支援してきた実績を有するM&A助言会社です。後継者不在をはじめとする事業承継の課題を抱えている方や、M&Aによる事業承継を検討している方は、ぜひご相談ください。
監修者プロフィール
株式会社レコフ リサーチ部 部長
澤田 英之(さわだ ひでゆき)
金融機関系研究所等で調査業務に従事後、政府系金融機関の融資担当を経て2005年レコフ入社。各業界におけるM&A動向の調査やこれに基づくレポート執筆などを担当。平成19年度農林水産省補助事業、食品企業財務動向調査委員、平成19年度内閣府経済社会総合研究所M&A究会 小研究会委員。著書・論文は「食品企業 飛躍の鍵 -グローバル化への挑戦-」(共著、株式会社ぎょうせい、2012年)、「データから見るIN-OUTの動向 -M&Aを通じた企業のグローバル化対応-」(証券アナリストジャーナル 2013年4月号、公益社団法人 日本証券アナリスト協会)など。
基本合意まで無料
事業承継・譲渡売却はお気軽にご相談ください。
M&Aのことなら、
お気軽にご相談ください。
お電話で
お問い合わせ

営業時間 / 平日9:00〜18:00


M&Aを知る最新記事

選ばれる理由
-

創業1987年の老舗
レコフは日本にM&Aという言葉が広まる前から創業している歴史あるM&A助言会社で、豊富な実績がございます。
-

業界トップクラスの
成約件数実績創業以来、1,000件以上の案件の成約をサポートして参りました。M&Aブティックの草分けとして様々な案件に携わってきた経験を蓄積し、新たなご提案に活用しております。
-

業界に精通した
アドバイザーがサポートプロフェッショナルが業界を長期間担当し精通することにより、業界の再編動向、業界を構成する各企業の歴史や戦略、トップマネジメントの人柄に至るまで、対象業界に関する生きた情報を把握しております。


M&Aのことなら、
お気軽にご相談ください。
お電話で
お問い合わせ
営業時間 / 平日9:00〜18:00


